ในด่านบริหารภาษีประจำปี 2569 ไม่ว่าคุณจะเป็น "มือใหม่" ที่เพิ่งเริ่มวางแผน หรือ "มือโปร" ที่ผ่านการลดหย่อนมาแล้วหลายปี การเลือกใช้เครื่องมือแบบเดิม ๆ อาจทำให้สเตตัสทางการเงินของคุณค้างอยู่กับที่
การบริหารภาษีในยุคนี้จึงต้องเปลี่ยนจากแค่การ "จ่ายเพื่อลด" ไปสู่ "การบริหารจัดการภาษีให้คุ้มค่าที่สุด" (Tax Optimization) ที่ช่วยอัปเลเวลทั้ง ความคุ้มครองชีวิต (Safety Net) และ โอกาสเติบโตของเงินออม (Growth) ไปพร้อมกัน!
ก่อนจะไปปลดล็อกไอเทมใหม่ ลองมาสแกนสเตตัสไอเทมลดหย่อนภาษีปี 2569 แต่ละตัวมีจุดเด่นหรือข้อจำกัดอย่างไรบ้าง!
สรุปรายการลดหย่อนภาษี ปี 2569
1. ค่าลดหย่อนภาษีส่วนตัวและครอบครัว
สเตตัสขั้นพื้นฐานที่ทุกคนมีตั้งแต่เริ่มเกม ช่วยเซฟภาษีเบื้องต้นได้ทันทีโดยไม่ต้องจ่ายเงินเพิ่ม
| รายการลดหย่อน | วงเงินลดหย่อน | เงื่อนไขและรายละเอียด |
|---|---|---|
| ส่วนตัว | 60,000 บาท | สิทธิพื้นฐานสำหรับผู้มีรายได้ทุกคน |
| คู่สมรส | 60,000 บาท | จดทะเบียนสมถูกต้องตามกฎหมาย และคู่สมรสต้องไม่มีรายได้ (ได้สูงสุด 1 คน) |
| ค่าฝากครรภ์ และคลอดบุตร | ไม่เกิน 60,000 บาท | • ลดหย่อนได้ตามที่จ่ายจริง ไม่เกิน 60,000 บาท/ครรภ์ • การตั้งครรภ์ลูกแฝดนับเป็น 1 ครรภ์ • หากยื่นภาษีทั้งคู่ ให้ใช้สิทธิที่ฝั่งภรรยา (เว้นแต่ภรรยาไม่มีเงินได้ ให้สามีใช้สิทธิได้) |
| บุตร บุตรคนที่ 2 เป็นต้นไปเกิดตั้งแต่ปี พ.ศ. 2561 | คนละ 30,000 บาท คนละ 60,000 บาท | • บุตรชอบด้วยกฎหมาย (กี่คนก็ได้) หรือบุตรบุญธรรมที่จดทะเบียนแล้ว เมื่อนับรวมบุตรชอบด้วยกฎหมายต้องไม่เกิน 3 คน • อายุไม่เกิน 20 ปี หรือไม่เกิน 25 ปี (กรณีศึกษาอยู่) หรือเป็นบุคคลไร้ความสามารถหรือเสมือนไร้ความสามารถ • พ่อแม่ที่มีเงินได้ สามารถใช้สิทธิ์ลูกคนเดียวกันได้ |
| ค่าเลี้ยงดูบิดามารดาของตนเองและของคู่สมรส สูงสุด | คนละ 30,000 บาท | • บิดามารดาต้องมีอายุ 60 ปีขึ้นไป • มีรายได้ต่อปีไม่เกิน 30,000 บาท • ไม่สามารถใช้สิทธิลดหย่อนซ้ำระหว่างพี่น้องได้ (สูงสุดไม่เกิน 4 คน) |
| ค่าอุปการะผู้พิการ - ทุพพลภาพ | คนละ 60,000 บาท | • ผู้พิการต้องมีรายได้ไม่เกิน 30,000 บาท/ปี และมีบัตรประจำตัวผู้พิการ • มีหนังสือรับรองการเป็นผู้อุปการะ (กรณีผู้พิการเป็นบิดามารดา บุตร หรือคู่สมรสที่ไม่มีรายได้ สามารถใช้สิทธิได้ทั้ง 2 ส่วน เช่น ลดหย่อนคู่สมรส 60,000 + อุปการะผู้พิการ 60,000 = รวม 120,000 บาท) |
2. ค่าลดหย่อนภาษีกลุ่มเงินบริจาค
ไอเทมสายสนับสนุนสังคม ที่ช่วยเซฟภาษี แต่เป็นไอเทมใช้แล้วหมดไป ได้ผลประโยชน์คืนมาในรูปแบบการลดหย่อนภาษีเพียงอย่างเดียว
| รายการลดหย่อน | วงเงินลดหย่อน | เงื่อนไขและรายละเอียด |
|---|---|---|
| เงินบริจาคทั่วไป | ตามที่จ่ายจริง สูงสุดไม่เกิน 10% (ของเงินได้หลังจากหักค่าลดหย่อนภาษี) | บริจาคให้วัด มูลนิธิ สมาคม หรือองค์กรสาธารณกุศลที่สรรพากรกำหนด |
| เงินบริจาคเพื่อการศึกษา การกีฬา พัฒนาสังคม และสถานพยาบาลรัฐ | ลดหย่อนได้ 2 เท่าของเงินบริจาคจริง (สูงสุดไม่เกิน 10% ของเงินได้หลังจากหักค่าลดหย่อนภาษี) | บริจาคผ่านระบบ e-Donation ให้กับโรงเรียน สถาบันการศึกษา สถานพยาบาลของรัฐ ฯลฯ |
| เงินบริจาคให้กับพรรคการเมือง | ตามที่จ่ายจริง สูงสุดไม่เกิน 10,000 บาท | บริจาคเงินให้แก่พรรคการเมืองตามที่กฎหมายกำหนด |
3. ค่าลดหย่อนกลุ่มกระตุ้นเศรษฐกิจของรัฐ
ไอเทมพิเศษตามมาตรการรัฐ ซึ่งมีเงื่อนไขและระยะเวลาจำกัด (Limited Event) บางรายการมีเฉพาะบางปี ต้องคอยอัปเดตสิทธิ์ก่อนใช้งาน
| รายการลดหย่อน | วงเงินลดหย่อน | เงื่อนไขและรายละเอียด |
|---|---|---|
| ดอกเบี้ยกู้ยืมเพื่อซื้อหรือสร้างที่อยู่อาศัย | ตามที่จ่ายจริง ไม่เกิน 100,000 บาท | ดอกเบี้ยจากการกู้ยืมเพื่อซื้อหรือสร้างบ้านเดี่ยว คอนโด ห้องชุด อาคารพาณิชย์ ฯลฯ |
| ติดตั้งโซล่าร์เซลล์ | ตามที่จ่ายจริง ไม่เกิน 200,000 บาท | ค่าใช้จ่ายในการติดตั้งระบบโซล่าร์เซลล์สำหรับที่อยู่อาศัย (มาตรการปี 2569 - 2571) |
| ค่าซื้องานศิลปะ | ตามที่จ่ายจริง ไม่เกิน 100,000 บาท | ค่าซื้องานศิลปะ ศิลปวัตถุ จากผู้ประกอบการตามเงื่อนไข (มาตรการปี 2568 - 2570) |
| ซื้อ/ติดตั้ง CCTV | ตามที่จ่ายจริง | สำหรับเขตพัฒนาพิเศษเฉพาะกิจ ได้แก่ นราธิวาส ปัตตานี ยะลา และสงขลาบางอำเภอ ตามจริงและเงื่อนไขกรมสรรพากร |
4. ค่าลดหย่อนภาษีกลุ่มประกัน
ไอเทมสายสร้างเกราะป้องกันชีวิต ช่วยกระจายความเสี่ยง พร้อมรับสิทธิ์ลดหย่อนภาษี
| รายการลดหย่อน | วงเงินลดหย่อน | เงื่อนไขและรายละเอียด |
|---|---|---|
| ประกันสังคม | ตามที่จ่ายจริง ไม่เกิน 10,500 บาท | หักเงินสมทบตามจริงเข้ากองทุนประกันสังคม |
| ประกันชีวิต และประกันสะสมทรัพย์ (1) | ตามที่จ่ายจริง ไม่เกิน 100,000 บาท | • ระยะเวลาคุ้มครอง 10 ปีขึ้นไป • ทำประกันกับบริษัทประกันชีวิตในประเทศไทย • หากมีการเวนคืนกรมธรรม์ก่อนครบ 10 ปี จะถือว่าผิดเงื่อนไข จะไม่สามารถนำมาลดหย่อนภาษีได้ |
| ประกันสุขภาพ และเบี้ยประกันอุบัติเหตุที่คุ้มครองสุขภาพ(1) | ตามที่จ่ายจริง ไม่เกิน 25,000 บาท | ทำกับบริษัทประกันชีวิตหรือประกันวินาศภัยในประเทศไทย |
| เบี้ยประกันสุขภาพของบิดามารดา | ตามที่จ่ายจริง ไม่เกิน 15,000 บาท | บิดามารดามีรายได้ไม่เกิน 30,000 บาทต่อปี (ไม่จำเป็นต้องมีอายุ 60 ปีขึ้นไป) |
5. ค่าลดหย่อนภาษีกลุ่มลงทุน และการออมเพื่อเกษียณ
ไอเทมสายเพื่อโอกาสเติบโตทางการเงินในอนาคต เหมาะสำหรับผู้ที่ต้องการสะสมความมั่งคั่งระยะยาว แต่มาพร้อมเงื่อนไขการล็อกระยะเวลาถือครอง
| รายการลดหย่อน | วงเงินลดหย่อน | เงื่อนไขและรายละเอียด |
|---|---|---|
| เงินลงทุนธุรกิจ Social Enterprise (วิสาหกิจเพื่อสังคม) | ตามที่จ่ายจริง ไม่เกิน 100,000 บาท | สำหรับผู้ที่ลงทุนในหุ้นหรือธุรกิจ วิสาหกิจเพื่อสังคม ตั้งแต่ปี 2564 เป็นต้นไป |
| กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG)(2) | ตามที่จ่ายจริง ไม่เกิน 30% ของเงินได้พึงประเมิน และไม่เกิน 300,000 บาท | ไม่กำหนดเงินลงทุนขั้นต่ำไม่ต้องซื้อต่อเนื่องทุกปี แต่ต้องถือไว้ไม่น้อยกว่า 5 ปี นับจากวันที่ซื้อ |
| กองทุนรวมไทยเพื่อความยั่งยืนแบบพิเศษ (Thai ESGX)(2) | ตามที่จ่ายจริง ไม่เกิน 30% ของเงินได้พึงประเมิน และไม่เกิน 300,000 บาท | • วงเงินลงทุนใหม่**นับรวมกับ Thai ESG • วงเงินส่วนที่เกินจากการสับเปลี่ยน LTF ปี 2568 สามารถนำมาลดหย่อนในปี 2569 ได้สูงสุดไม่เกิน 50,000 บาท • ต้องถือไว้ไม่น้อยกว่า 5 ปี นับจากวันที่ซื้อ |
| กองทุนรวมเพื่อการเลี้ยงชีพ (RMF)(3) | ตามที่จ่ายจริง ไม่เกิน 30% ของเงินได้ และไม่เกิน 500,000 บาท | ต้องซื้อต่อเนื่องทุกปี เว้นได้ไม่เกิน 1 ปี และต้องถือไว้ไม่น้อยกว่า 5 ปี นับตั้งแต่วันที่ซื้อครั้งแรก และขายได้เมื่ออายุ 55 ปี บริบูรณ์ |
| กองทุนสำรองเลี้ยงชีพ (PVD)(3) | ตามที่จ่ายจริง ไม่เกิน 15% ของค่าจ้าง และไม่เกิน 500,000 บาท | หักสะสมเข้ากองทุนประจำเดือน ส่วน 10,000 บาทแรก เป็นค่าลดหย่อน ส่วนที่เกิน 10,000 บาท เป็นเงินได้ที่ได้รับยกเว้น |
| กองทุนบำเหน็จบำนาญราชการ (กบข.)(3) | ตามที่จ่ายจริง ไม่เกิน 500,000 บาท | หักสะสมเข้ากองทุนประจำเดือน |
| กองทุนสงเคราะห์ครูโรงเรียนเอกชน(3) | ตามที่จ่ายจริง ไม่เกิน 500,000 บาท | หักสะสมเข้ากองทุนประจำเดือน |
| กองทุนการออมแห่งชาติ (กอช.)(3) | ตามที่จ่ายจริง ไม่เกิน 30,000 บาท | สำหรับผู้มีสิทธิออมตามเงื่อนไขของ กอช. |
| เบี้ยประกันชีวิตแบบบำนาญ(3) | ตามที่จ่ายจริง ไม่เกิน 15% ของเงินได้ และไม่เกิน 200,000 บาท | • ระยะเวลาคุ้มครอง 10 ปีขึ้นไป ทำกับบริษัทประกันชีวิตในไทย(4) • มีการจ่ายผลประโยชน์เป็นรายงวดอย่างสม่ำเสมอ |
(1) สิทธิลดหย่อนจากประกันชีวิต ประกันสะสมทรัพย์ และประกันสุขภาพ เมื่อนำมารวมกันแล้ว จะต้องไม่เกิน 100,000 บาท
(2) กองทุน Thai ESG และ Thai ESGX รวมกันไม่เกิน 30% ของเงินได้ สูงสุด 300,000 บาท
(3) สำหรับกลุ่มค่าลดหย่อนประกันชีวิตและการลงทุนในการวางแผนเกษียณ ได้แก่ กองทุนรวมเพื่อการเลี้ยงชีพ กบข. กองทุนสำรองเลี้ยงชีพ กองทุนสงเคราะห์ครูเอกชน กองทุนการออมแห่งชาติ และประกันชีวิตแบบบำนาญ เมื่อรวมกันทั้งหมด ต้องไม่เกิน 500,000 บาท
(4) หากมีการเวนคืนกรมธรรม์ก่อนครบสัญญา จะถือว่าผิดเงื่อนไข จะไม่สามารถนำมาลดหย่อนภาษีได้
หมายเหตุ: ข้อมูลอาจมีการเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลปัจจุบันเพิ่มเติมและติดตามประกาศจากกรมสรรพากร
จากการเช็กสเตตัสทั้ง 5 หมวด จะเห็นว่าไอเทมเดิม ๆ มักมีข้อจำกัด—บางตัวได้แค่ลดหย่อนแต่ไม่มีโอกาสโต, บางตัวล็อกเงินยาวแต่ไม่มีเกราะป้องกันชีวิต จะดีกว่าไหมถ้าปีนี้คุณสามารถปลดล็อกไอเทมที่รวมทุกข้อดีไว้ในหนึ่งเดียว!
ปลดล็อกอัปเกรดไอเทม (ไม่) ลับ
🛡️ 3 สเตตัสสุดโหดที่ เมืองไทยยูแอล พลัส อัปเลเวลให้คุณ
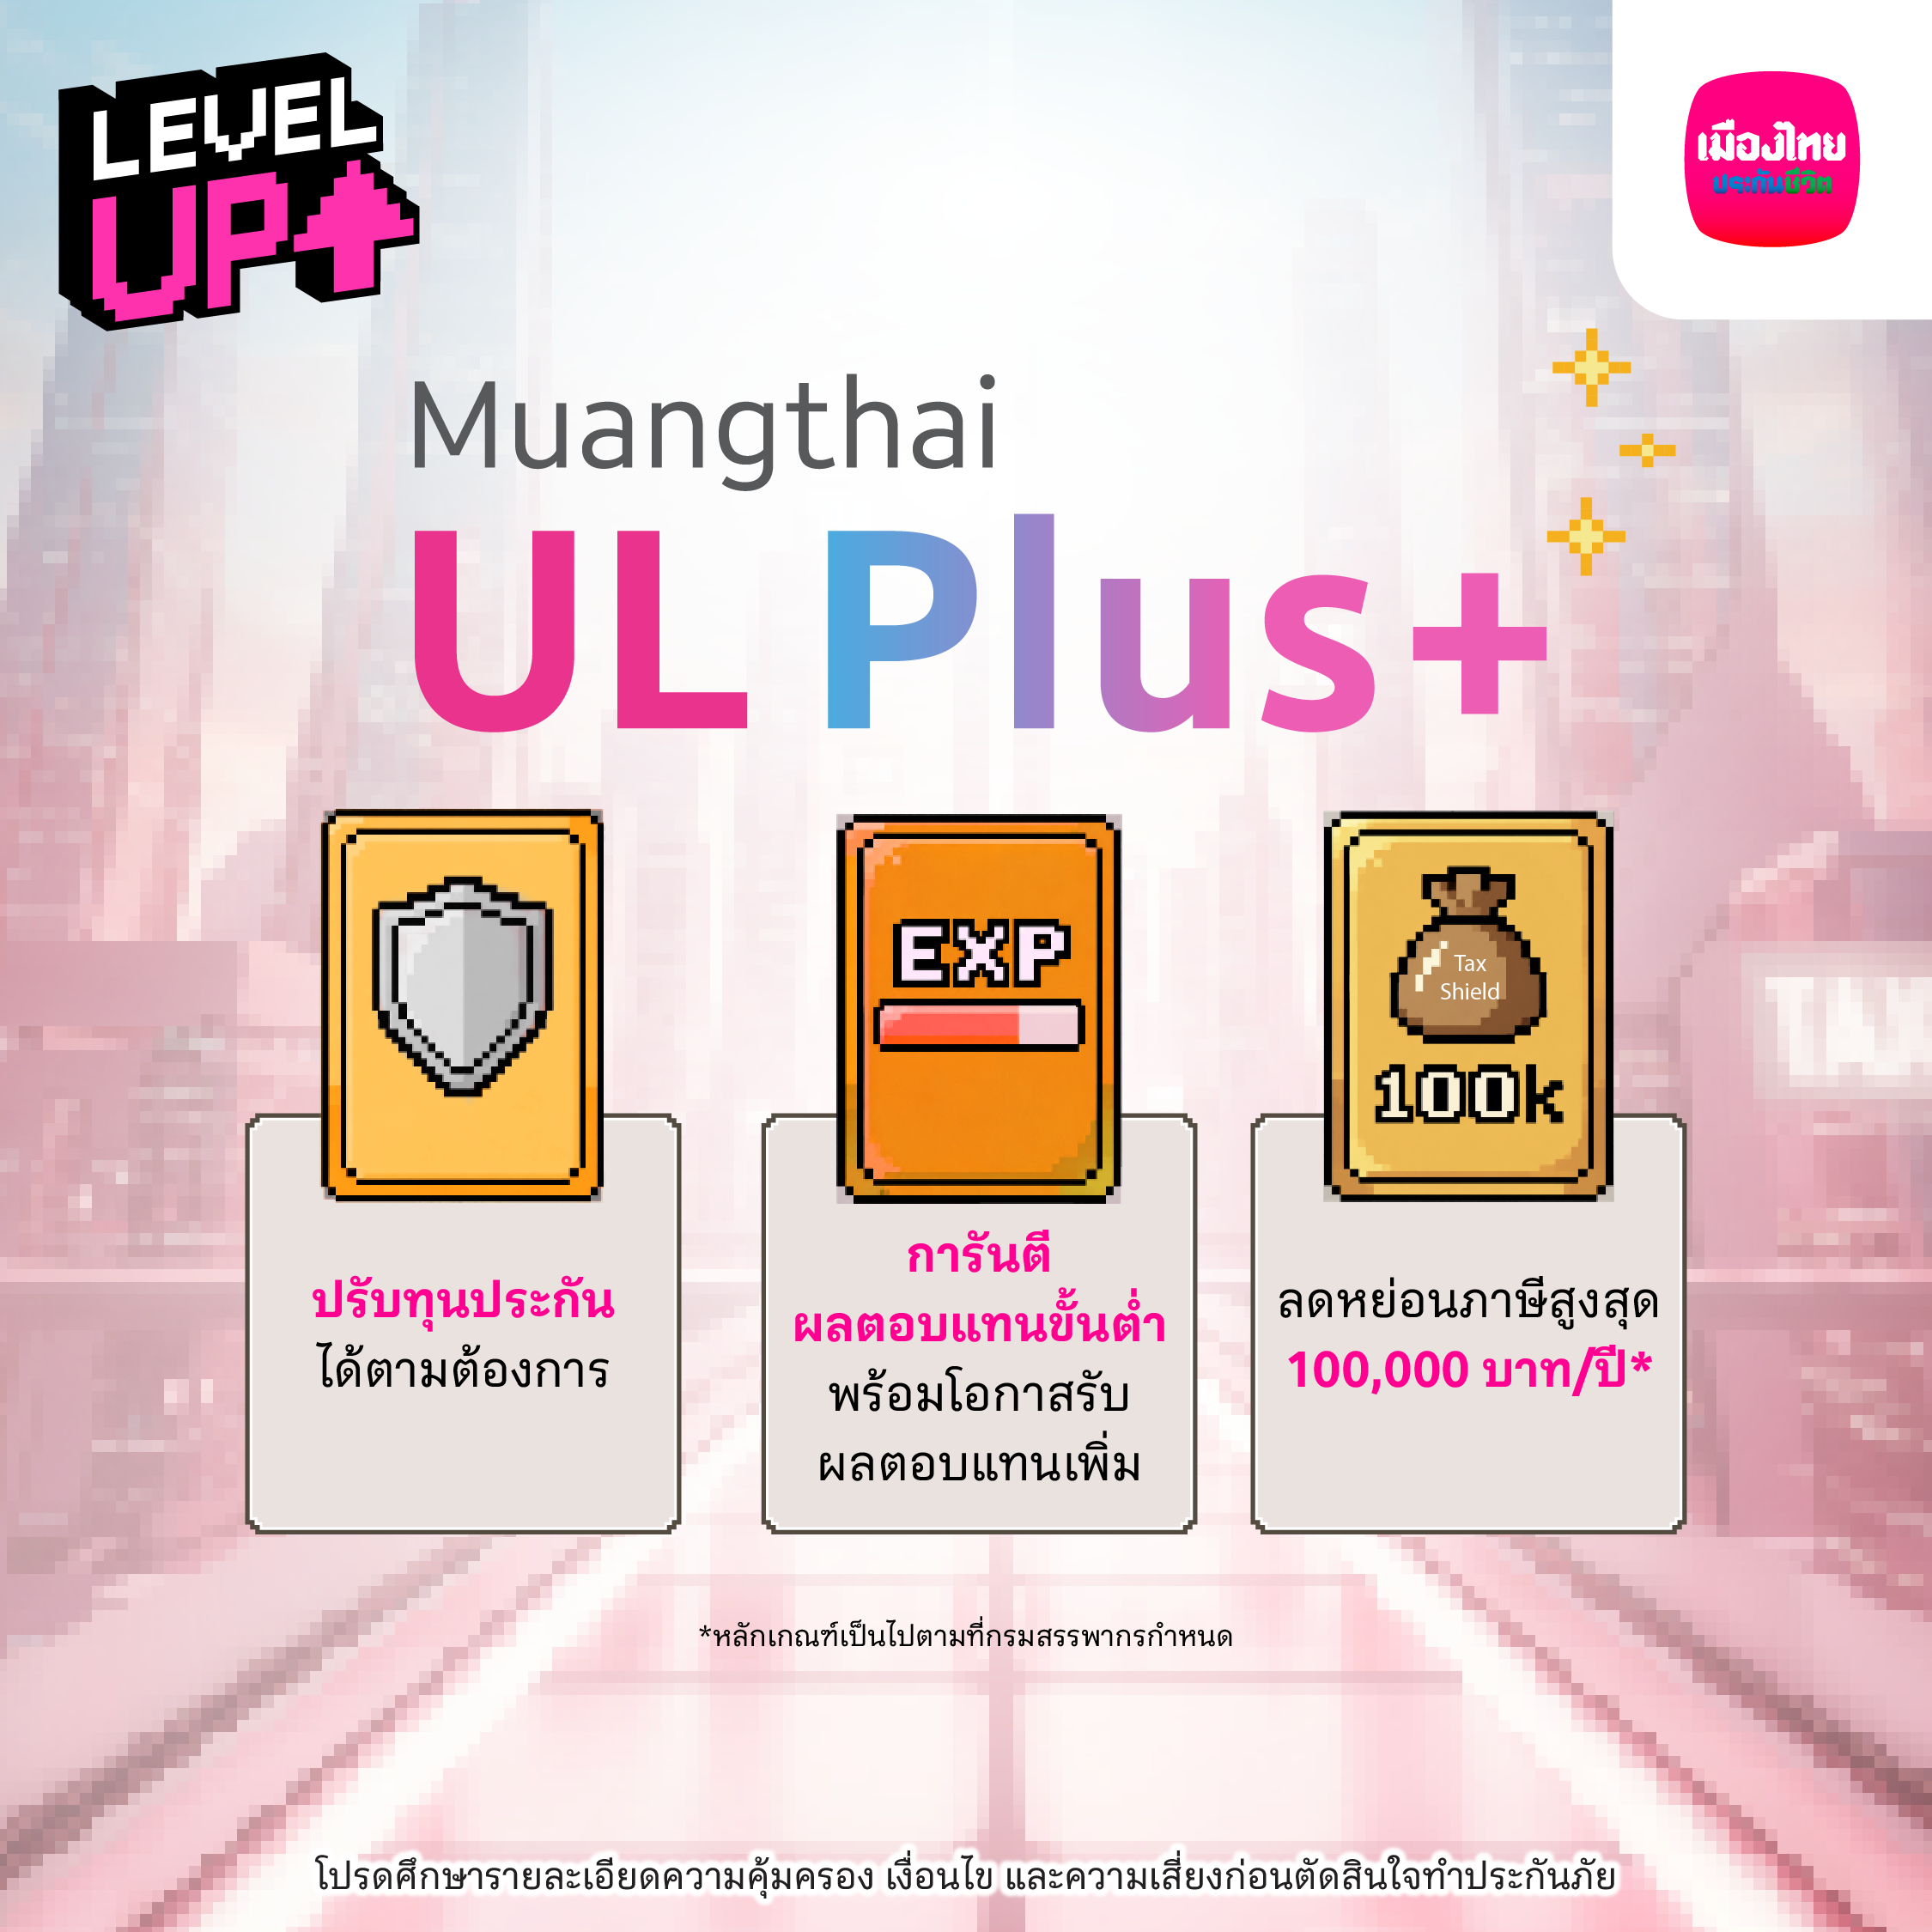
🛡️ เกราะคุ้มครองชีวิต เลือกปรับทุนประกันภัยให้สอดคล้องกับเลเวลชีวิตในแต่ละช่วงวัย
📈 เพิ่มพลังเงินลงทุน การันตีผลตอบแทนขั้นต่ำ 4% ต่อปี ในปีแรก และ 1% ต่อปี ตั้งแต่ปีที่ 2 เป็นต้นไป สำหรับมูลค่าการลงทุน พร้อมโอกาสรับผลตอบแทนตลอดอายุกรมธรรม์
🧾 Tax Shield: นำเบี้ยประกันไปใช้สิทธิลดหย่อนภาษีได้สูงสุดถึง 100,000 บาท/ปี (หลักเกณฑ์เป็นไปตามที่กรมสรรพากรกำหนด)
🚀 3 สเต็ปง่าย ๆ ในการเริ่มอัปเลเวลภาษีปีนี้
- เช็คสเตตัสภาษีปัจจุบัน
คำนวณรายได้และสิทธิลดหย่อนประกันชีวิตที่ยังใช้ไม่เต็มสิทธิ์
- ปรับจูนไอเทมให้เหมาะกับตัวเอง
เลือกทุนประกันและเบี้ยประกันที่เหมาะสมได้เอง
- กดใช้งานก่อนจบซีซั่น
สมัครและชำระเบี้ยประกันเพื่อนำใบเสร็จไปใช้ยื่นภาษี
🎯 พร้อมอัปเลเวลการบริหารภาษีประจำปี 2569 แล้วหรือยัง?
ให้ เมืองไทยยูแอล พลัส เป็นไอเทมหลักในกระเป๋าคุณปีนี้!
คลิกที่นี่ เพื่อดูรายละเอียดผลิตภัณฑ์ เมืองไทยยูแอล พลัส
- กรมสรรพากร
เอกสารสรุปรายการลดหย่อนภาษีเงินได้บุคคลธรรมดา (ไฟล์: tax_deductions_update280168.pdf), กรมสรรพากร
- SET Happy Money : รายการลดหย่อนภาษี