อัปเวลแรก มือใหม่เลือกประกันลดหย่อนภาษีแบบไหนดี?
พอเริ่มมีรายได้ เรื่อง “ภาษี” ก็กลายเป็นอีกเรื่องที่ต้องเริ่มทำความรู้จัก โดยเฉพาะช่วงปลายปีที่หลายคนอาจเพิ่งกลับมาเช็กว่า ปีนี้มีรายได้รวมเท่าไร เสียภาษีประมาณเท่าไร และยังมีสิทธิลดหย่อนอะไรเหลืออยู่บ้าง
แต่จริง ๆ แล้ว การวางแผนลดหย่อนภาษี 2569 ไม่จำเป็นต้องรอให้ใกล้สิ้นปี และไม่ใช่เรื่องของคนรายได้สูงเท่านั้น ไม่ว่าจะเป็นมนุษย์เงินเดือนที่มีรายได้ประจำทางเดียว คนทำงานที่รับงานฟรีแลนซ์หรือเป็นครีเอเตอร์ควบคู่ไปด้วย ไปจนถึงคนโสดที่มีรายได้และวางแผนชีวิตด้วยตัวเองแบบ SINK (Single Income, No Kids) หรือคู่รักที่ต่างคนต่างมีรายได้และไม่มีลูกแบบ DINK (Double Income, No Kids) ก็สามารถเริ่มวางแผนได้
แล้วสิทธิลดหย่อนแบบไหนเหมาะกับรายได้ งบประมาณ และเป้าหมายชีวิตของเรา? เพราะการเลือก ประกันลดหย่อนภาษี ไม่จำเป็นต้องเริ่มจากการใช้สิทธิให้เต็มเพดานตั้งแต่ครั้งแรก แต่สามารถเริ่มจากงบที่จ่ายไหว แล้วเลือกความคุ้มครองหรือแผนการเงินที่เราต้องการจริง ๆ ไม่ว่าจะเป็นการเตรียมเงินสำหรับวัยเกษียณ สร้างเงินก้อนในอนาคต หรือเตรียมรับมือกับค่ารักษาพยาบาล
ถ้าปีนี้เป็นปีแรกที่คิดจะวางแผนภาษี ลองถือเป็น “อัปเวลแรก” ที่ช่วยให้เราเข้าใจทั้งภาษีและการเงินของตัวเองมากขึ้น
Key Takeaway
- มือใหม่วางแผน ลดหย่อนภาษี ควรเริ่มจากการประเมินรายได้ทั้งปี สำรวจสิทธิที่มีอยู่ และกำหนดงบที่สามารถจ่ายได้ ไม่จำเป็นต้องเริ่มจากการพยายามใช้สิทธิให้เต็มเพดาน
- หากมีรายได้มากกว่า 1 ทาง เช่น เงินเดือนควบคู่กับงานฟรีแลนซ์ ครีเอเตอร์ หรือรายได้ออนไลน์ ควรนำรายได้แต่ละส่วนมาพิจารณาในการวางแผนภาษี ไม่ควรดูเฉพาะเงินเดือนประจำ
- SINK และ DINK อาจมีเป้าหมายทางการเงินต่างจากครอบครัวที่มีลูก จึงควรมองการลดหย่อนภาษีควบคู่กับเรื่องเงินเกษียณ เงินออม สุขภาพ และแผนชีวิตในระยะยาว
- ประกันลดหย่อนภาษี มีหลายรูปแบบ จึงควรเลือกจากเป้าหมาย เช่น อยากเตรียมรายได้หลังเกษียณ อาจพิจารณาประกันบำนาญ หรือถ้าอยากสร้างเงินก้อนในอนาคต อาจพิจารณาประกันชีวิตแบบสะสมทรัพย์
- หากต้องการเพิ่มความพร้อมเรื่องค่ารักษาพยาบาล ประกันสุขภาพลดหย่อนภาษี ก็เป็นอีกทางเลือก โดยเบี้ยประกันสุขภาพของตนเองสามารถใช้สิทธิได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
ยาวไปเลือกอ่านตามหัวข้อได้นะ
อัปเวลแรกเรื่องลดหย่อนภาษี เริ่มจากรู้ก่อนว่า “รายได้ของเรา” มาจากไหน
ก่อนมองหาว่าจะซื้ออะไรเพื่อลดหย่อนภาษี ลองกลับมาเช็กภาพรวมการเงินของตัวเองก่อน เพราะคนที่ได้เงินเดือนเพียงทางเดียว คนที่มีเงินเดือนพร้อมรายได้เสริม และคนที่มีรูปแบบชีวิตแบบ SINK หรือ DINK อาจมีวิธีคิดเรื่องการเงินและภาษีไม่เหมือนกัน
สิ่งแรกที่ควรรู้จึงไม่ใช่เพดานลดหย่อน แต่คือ ปีนี้เรามีรายได้จากอะไรบ้าง และมีเป้าหมายทางการเงินอะไรที่อยากเตรียมไว้
มีเงินเดือนทางเดียว อย่าดูแค่ภาษีที่บริษัทหักไว้
สำหรับมนุษย์เงินเดือน การเริ่มวางแผนภาษีอาจดูไม่ซับซ้อน เพราะมีรายได้ประจำและโดยทั่วไปนายจ้างจะมีการหักภาษี ณ ที่จ่ายไว้ระหว่างปี แต่การมีภาษีหัก ณ ที่จ่ายไม่ได้หมายความว่าเราไม่จำเป็นต้องวางแผนอะไรเพิ่มเติม
สิ่งที่ควรทำคือกลับมาประเมิน รายได้ตลอดทั้งปี ทั้งเงินเดือน โบนัส ค่าตอบแทน หรือรายได้อื่น ๆ ที่ได้รับ แล้วจึงดูค่าใช้จ่ายและค่าลดหย่อนที่มีสิทธิ เพื่อประเมินเงินได้สุทธิของตัวเอง
ประเทศไทยใช้อัตราภาษีเงินได้บุคคลธรรมดาแบบขั้นบันได โดยเงินได้สุทธิ 150,000 บาทแรกได้รับยกเว้นภาษี และส่วนที่เกินจะทยอยเสียภาษีตามขั้นตั้งแต่ 5% ไปจนถึง 35% ดังนั้นเมื่อรายได้เพิ่มขึ้น ภาษีไม่ได้หมายความว่าจะนำรายได้ทั้งหมดไปคิดด้วยอัตราที่สูงขึ้น แต่จะคิดตามแต่ละช่วงของเงินได้สุทธิ
เพราะฉะนั้น หากปีนี้เงินเดือนเพิ่ม ได้โบนัสมากขึ้น หรือเพิ่งเริ่มมีรายได้ที่ทำให้ฐานเงินได้เปลี่ยน การกลับมาเช็กภาษีระหว่างปีก็ช่วยให้เห็นภาพว่า เรามีสิทธิลดหย่อนอะไรแล้ว และยังต้องการวางแผนส่วนไหนเพิ่มเติมหรือไม่
อัปเวลแรกไม่จำเป็นต้องเริ่มให้สุด แต่ควรเริ่มจากจำนวนที่จ่ายไหวและทำต่อเนื่องได้ หากมีงบสำหรับวางแผนปีละ 30,000 บาท ก็ไม่จำเป็นต้องซื้อผลิตภัณฑ์ทางการเงินเป็นหลักแสนเพียงเพราะเห็นว่าเพดานสิทธิสูงกว่า
เงินเดือน + ฟรีแลนซ์/ครีเอเตอร์ มีรายได้ 2 ทาง ต้องมองให้ครบทุกก้อน
ปัจจุบันหลายคนไม่ได้มีรายได้เพียงเงินเดือนอย่างเดียว หลังเลิกงานอาจรับถ่ายภาพ ทำกราฟิก เขียนคอนเทนต์ ขายสินค้าออนไลน์ ทำช่อง YouTube รับรีวิวสินค้า เป็น Influencer มีรายได้จากการทำ Affiliate Marketing หรือค่าคอมมิชชั่นจากการแนะนำสินค้า โดยการโปรโมตสินค้าผ่านลิงก์ รายได้จากการออกอีเวนต์พรีเซ็นเตอร์ หรือมีรายได้จากงานฟรีแลนซ์อื่น ๆ
สิ่งที่ต้องระวังคือ เราอาจคุ้นกับการเห็นตัวเลขเงินเดือนและภาษีหัก ณ ที่จ่ายจากบริษัททุกเดือน จนลืมนับรายได้อีกส่วนที่เข้ามาระหว่างปี
กรมสรรพากรแบ่งเงินได้พึงประเมินตามมาตรา 40 ออกเป็นหลายประเภท โดยเงินเดือนอยู่ในมาตรา 40(1) ขณะที่ค่าจ้างจากงานฟรีแลนซ์ ค่านายหน้า ค่าสิทธิ รายได้จากการขายสินค้าและบริการออนไลน์ หรือรายได้ของ YouTuber และ Influencer อยู่ในเงินได้ประเภท 40(2)
ดังนั้น หากเป็นพนักงานประจำที่มีรายได้จากงานเสริมด้วย การวางแผนภาษีควรมอง รายได้ทุกทางรวมกัน และตรวจสอบด้วยว่าเงินแต่ละประเภทมีหลักเกณฑ์การหักค่าใช้จ่ายและการยื่นภาษีอย่างไร
ยิ่งรายได้หลายทาง การเริ่มรวบรวมข้อมูลตั้งแต่ระหว่างปีก็ยิ่งช่วยลดความวุ่นวายในช่วงยื่นภาษีได้ เช่น
- เงินเดือนทั้งปีเท่าไร
- โบนัสประมาณเท่าไร
- รายได้จากฟรีแลนซ์ทั้งหมดเท่าไร
- มีภาษีหัก ณ ที่จ่ายไว้เท่าไร
- มีค่าใช้จ่ายและค่าลดหย่อนอะไรอยู่แล้ว
- ยังเหลืองบสำหรับวางแผนเพิ่มเติมเท่าไร
เมื่อเห็นตัวเลขเหล่านี้แล้ว ค่อยพิจารณาว่า ประกันลดหย่อนภาษี แบบไหนเหมาะกับเรา แทนการรอเดือนสุดท้ายแล้วเลือกจากสิทธิที่เหลือเพียงอย่างเดียว
อ่านบทความเพิ่มเติม รายได้เท่าไหร่ต้องเสียภาษี ? สรุปเกณฑ์เสียภาษีที่ทุกคนควรรู้
SINK มีรายได้คนเดียว ไม่มีลูก ยิ่งต้องคิดเรื่อง Future Self
SINK หรือ Single Income, No Kids คือคนโสดที่มีรายได้และไม่มีลูก ซึ่งอาจมีความคล่องตัวในการใช้เงินมากกว่าคนที่มีภาระครอบครัวบางรูปแบบ แต่ในอีกมุมหนึ่ง คนกลุ่มนี้ก็ต้องพึ่งพาการวางแผนของตัวเองค่อนข้างมาก โดยเฉพาะเรื่องสุขภาพ เงินสำรอง และรายได้หลังเกษียณ
ถ้าไม่มีแผนว่าจะมีลูกในอนาคต คำถามเรื่อง “ใครจะเป็นคนดูแลค่าใช้จ่ายของเราในวัยเกษียณ” ยิ่งเป็นเรื่องที่ควรเริ่มคิดตั้งแต่วันที่ยังมีรายได้ ดังนั้น การลดหย่อนภาษีสำหรับ SINK อาจควรมองต่อว่าเงินที่จ่ายวันนี้กำลังช่วยเตรียมอะไรให้ Future Self บ้าง
SINK ลองถามตัวเองว่า...
หลังหยุดทำงาน เราอยากมีรายได้จากไหน? อยากมีเงินก้อนเท่าไร? และหากมีค่ารักษาพยาบาลก้อนใหญ่ เราเตรียมรับมือไว้แค่ไหน?
หากกังวลเรื่องรายได้หลังหยุดทำงาน ประกันบำนาญอาจเป็นหนึ่งในทางเลือกที่นำมาพิจารณาได้ หรือถ้าเป้าหมายคือสร้างเงินก้อนและมีความคุ้มครองชีวิตควบคู่กัน ก็อาจมองประกันชีวิตแบบสะสมทรัพย์ ส่วนคนที่ให้ความสำคัญกับความเสี่ยงจากค่ารักษาพยาบาล ก็สามารถพิจารณาประกันสุขภาพเพิ่มเติมตามความเหมาะสม
DINK รายได้สองคน ไม่มีลูก วางแผนแยกกัน แต่คุยเป้าหมายร่วมกันได้
DINK หรือ Double Income, No Kids เป็นอีกกลุ่มที่น่าสนใจ เพราะมีรายได้จากสองคนและไม่มีค่าใช้จ่ายเรื่องลูก แต่ในด้านภาษี แต่ละคนยังควรสำรวจรายได้ สิทธิ และเงื่อนไขการลดหย่อนของตัวเองตามสถานะและหลักเกณฑ์ที่เกี่ยวข้อง
สิ่งที่ DINK สามารถทำเพิ่มได้ คือคุยกันถึงเป้าหมายทางการเงินระยะยาว เช่น อยากเกษียณตอนอายุเท่าไร อยากมีเงินใช้หลังเกษียณเดือนละเท่าไร มีแผนซื้อบ้านหรือไม่ ต้องการเตรียมค่ารักษาพยาบาลไว้ระดับไหน หรืออยากมีเงินก้อนสำหรับใช้ชีวิตหลังหยุดทำงานเท่าไร จากนั้นค่อยกลับมาวางแผนว่าแต่ละคนจะใช้สิทธิลดหย่อนภาษีของตัวเองอย่างไรให้สอดคล้องกับเป้าหมายร่วมกัน
เพราะสุดท้ายแล้ว การวางแผนภาษีที่ดีไม่ควรทำให้เงินหายไปจากแผนชีวิต แต่ควรช่วยจัดเงินบางส่วนให้เดินไปหาเป้าหมายที่ต้องการอยู่แล้ว
ไม่ว่าจะมีรายได้ทางเดียว หลายทาง เป็น SINK หรือ DINK จุดเริ่มต้นจึงคล้ายกัน คือ รู้รายได้ให้ครบ รู้สิทธิที่มี และรู้ว่าเงินของเรากำลังจะไปหาเป้าหมายอะไร
ก่อนเลือกประกันลดหย่อนภาษี มือใหม่เช็ก 3 เรื่องนี้ก่อน
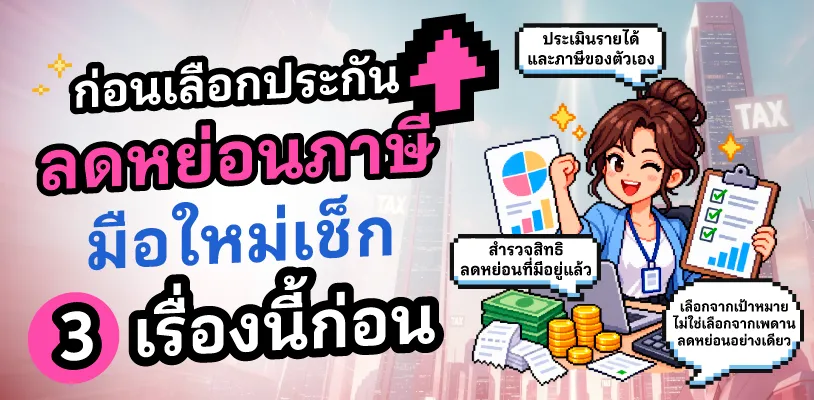
พอรู้แล้วว่าตัวเองมีรายได้จากทางไหน ขั้นต่อไปยังไม่จำเป็นต้องรีบเลือกประกันทันที ลองเช็ก 3 เรื่องพื้นฐานก่อน เพราะจะช่วยตอบได้ง่ายขึ้นว่าเราควรใช้สิทธิลดหย่อนเท่าไร และควรเลือกเครื่องมือแบบไหน
1. ประเมินรายได้และภาษีของตัวเอง
เริ่มจากรวบรวมรายได้ที่คาดว่าจะได้รับตลอดปี ทั้งเงินเดือน โบนัส ค่าคอมมิชชัน รายได้ฟรีแลนซ์ รายได้ครีเอเตอร์ และรายได้อื่น ๆ ที่เกี่ยวข้อง จากนั้นจึงคำนวณตามประเภทของเงินได้ ค่าใช้จ่าย และค่าลดหย่อนที่มี เพื่อดูว่าเงินได้สุทธิของเราอยู่ประมาณไหน
ขั้นตอนนี้สำคัญเพราะช่วยป้องกันปัญหาที่มือใหม่เจอบ่อย คือเห็นว่า “ประกันลดหย่อนได้ 100,000 บาท” แล้วเข้าใจว่าตัวเองควรซื้อให้ครบ 100,000 บาท ทั้งที่จริงอาจไม่จำเป็น
เพดานลดหย่อน คือวงเงินสูงสุดตามเงื่อนไข ไม่ใช่เป้าหมายที่ทุกคนต้องใช้ให้เต็ม
หากมีงบจำกัด การรักษาสภาพคล่องและเงินสำรองสำหรับชีวิตประจำวันยังเป็นเรื่องสำคัญ จึงควรเลือกจำนวนเบี้ยที่สามารถรับผิดชอบได้ตลอดระยะเวลาที่กำหนด
2. สำรวจสิทธิลดหย่อนที่มีอยู่แล้ว
ก่อนเพิ่มสิทธิใหม่ ลองเช็กสิ่งที่มีอยู่ก่อน เช่น ค่าลดหย่อนส่วนตัว สิทธิที่เกี่ยวข้องกับครอบครัว เงินสะสมกองทุนสำรองเลี้ยงชีพ ประกันชีวิต ประกันสุขภาพ ประกันบำนาญ การออมเพื่อเกษียณ ดอกเบี้ยกู้ยืมเพื่อซื้อที่อยู่อาศัย เงินบริจาค หรือสิทธิอื่นตามหลักเกณฑ์ของปีภาษีนั้น
โดยเฉพาะคนทำงานประจำ บางคนมีเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพทุกเดือนอยู่แล้ว แต่ไม่ได้หยิบยอดนี้มารวมตอนวางแผนเพิ่มเติม ทำให้มองภาพสิทธิของตัวเองไม่ครบ
ลองทำ Checklist สั้น ๆ ว่า “เรามีอะไรแล้ว – ใช้สิทธิไปประมาณเท่าไร – ยังขาดเป้าหมายอะไร”
3. เลือกจากเป้าหมาย ไม่ใช่เลือกจากเพดานลดหย่อนอย่างเดียว
หากอยากเตรียมรายได้ไว้ใช้หลังเกษียณ อาจมองประกันบำนาญ หรือหากอยากมีเงินก้อนตามแผนและต้องการความคุ้มครองชีวิตควบคู่กัน อาจพิจารณาประกันชีวิตแบบสะสมทรัพย์ หรือหากความกังวลหลักคือค่าใช้จ่ายเมื่อเจ็บป่วย ก็อาจมอง ประกันสุขภาพลดหย่อนภาษี เป็นอีกตัวช่วย
วิธีคิดแบบนี้ทำให้ “การลดหย่อนภาษี” ไม่ใช่ปลายทางเพียงอย่างเดียว แต่เป็นสิทธิที่เดินไปพร้อมกับเป้าหมายทางการเงินของเรา
4 คำถามก่อนเริ่มอัปเวลภาษี
- รายได้เท่าไร?
- มีสิทธิอะไรแล้ว?
- จ่ายไหวเท่าไร?
- อยากเตรียมเรื่องอะไร?
ประกันลดหย่อนภาษีแบบไหนดี? เลือกให้ตรงกับเป้าหมายที่อยากอัปเวล
ประกันที่สามารถใช้สิทธิลดหย่อนภาษีไม่ได้มีเพียงรูปแบบเดียว และแต่ละแบบก็มีวัตถุประสงค์ต่างกัน ดังนั้นถ้าถามว่าแบบไหน “ดีที่สุด” อาจต้องเปลี่ยนเป็น แบบไหนตอบโจทย์ชีวิตของเรามากที่สุด
อยากอัปเวล “เงินหลังเกษียณ” เลือก ประกันบำนาญ เฟล็กซี่ รีไทร์ 90/5
ถ้าคิดถึงวัยเกษียณแล้วคำถามแรกคือ “หยุดทำงานแล้วจะมีเงินเข้าทุกเดือนจากไหน?” การเริ่มเตรียมแหล่งรายได้สำหรับอนาคตตั้งแต่ยังทำงานอยู่เป็นเรื่องที่น่าพิจารณา โดยเฉพาะ SINK ที่ต้องวางแผน Future Self ด้วยตัวเอง หรือ DINK ที่อยากออกแบบชีวิตหลังเกษียณร่วมกัน
หนึ่งในทางเลือกคือ เฟล็กซี่ รีไทร์ 90/5 ดี55, ดี60, ดี65 (บำนาญแบบลดหย่อนได้) ซึ่งออกแบบให้เลือกอายุเริ่มรับเงินบำนาญได้ที่อายุ 55, 60 หรือ 65 ปี และรับเงินบำนาญต่อเนื่องถึงอายุ 90 ปี จุดเด่นคือ
- ชำระเบี้ยประกันภัย 5 ปี
- เลือกอายุเริ่มรับเงินบำนาญได้ที่ 55, 60 หรือ 65 ปี
- เมื่อชำระเบี้ยครบ 5 ปี สามารถปรับเปลี่ยนอายุเริ่มรับบำนาญได้ตามเงื่อนไขของแบบประกัน
- เลือกรับเงินบำนาญเป็นรายเดือนหรือรายปีได้ตามเงื่อนไข
- รับเงินบำนาญแบบขั้นบันไดสูงสุดถึง 24% ต่อปีของจำนวนเงินเอาประกันภัย ตามช่วงอายุและเงื่อนไขของแบบประกัน
- รับเงินบำนาญต่อเนื่องยาวถึงอายุ 90 ปี
- เบี้ยประกันสามารถนำไปใช้สิทธิลดหย่อนภาษีได้สูงสุด 300,000 บาท ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
“ลดหย่อนได้สูงสุด 300,000 บาท” ไม่ได้หมายความว่าทุกคนจะใช้สิทธิประกันบำนาญได้เต็ม 300,000 บาทเสมอไป
สิทธิส่วนของประกันบำนาญมีเงื่อนไขเกี่ยวกับสัดส่วนของเงินได้พึงประเมิน และต้องพิจารณาร่วมกับวงเงินกลุ่มการออมเพื่อเกษียณตามหลักเกณฑ์ของกรมสรรพากร
สำหรับประกันบำนาญ สามารถใช้สิทธิลดหย่อนภาษีได้รวมสูงสุด 300,000 บาท โดยแบ่งเป็นเบี้ยประกันชีวิตตามเกณฑ์ปกติสูงสุด 100,000 บาท และสามารถใช้สิทธิลดหย่อนสำหรับเบี้ยประกันบำนาญเพิ่มเติมได้อีกไม่เกิน 15% ของเงินได้พึงประเมิน และสูงสุดไม่เกิน 200,000 บาท
อย่างไรก็ตาม สิทธิลดหย่อนเบี้ยประกันบำนาญในส่วนเพิ่มเติมนี้ ต้องนับรวมกับเงินออมเพื่อการเกษียณประเภทอื่น ๆ เช่น กองทุนสำรองเลี้ยงชีพ (PVD) กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) กองทุนสงเคราะห์ครูโรงเรียนเอกชน และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) โดยเมื่อรวมกันแล้ว ต้องไม่เกิน 500,000 บาทต่อปีภาษี
อ่านบทความเพิ่มเติม แชร์เคล็ด(ไม่)ลับ เลือกประกันบำนาญ ลดหย่อนภาษี และออมเงินยังไงให้เวิร์ก?
ซึ่งข้อดีของการเริ่มคิดเรื่องบำนาญตั้งแต่ยังอยู่ในวัยทำงาน คือทำให้เรื่องเกษียณไม่ใช่ปัญหาที่ต้องไปแก้ตอนอายุ 50–60 ปี แต่กลายเป็นเป้าหมายที่ค่อย ๆ เตรียมได้ตั้งแต่วันนี้
อยากอัปเวล “เงินก้อนในอนาคต” เลือกเมืองไทย สมาร์ท อินเด็กซ์ 15/6 (Global)
สำหรับคนที่ยังไม่อยากโฟกัสเรื่องบำนาญ แต่ต้องการสร้างเงินก้อนในอนาคตพร้อมความคุ้มครองชีวิต ประกันชีวิตแบบสะสมทรัพย์ก็เป็นอีกตัวเลือกที่สามารถนำมาพิจารณาได้
เมืองไทย สมาร์ท อินเด็กซ์ 15/6 (Global) แบบมีผลตอบแทนตามดัชนีอ้างอิง (Index-Linked) เป็นแบบประกันที่ชำระเบี้ย 6 ปี และให้ความคุ้มครอง 15 ปี โดยมีทั้งผลประโยชน์ที่การันตีตามเงื่อนไขกรมธรรม์ และโอกาสรับผลตอบแทนเพิ่มเติมที่อ้างอิงกับดัชนี จุดที่น่าสนใจสำหรับคนกำลังมองหา ประกันลดหย่อนภาษี ได้แก่
- ชำระเบี้ย 6 ปี คุ้มครอง 15 ปี
- เบี้ยประกันสามารถใช้สิทธิลดหย่อนภาษีได้สูงสุด 100,000 บาท ตามหลักเกณฑ์ของกรมสรรพากร
- มีผลประโยชน์ที่การันตีตามเงื่อนไขของแบบประกัน
- มีเงินคืนตามสัญญา
- เปิดโอกาสรับผลตอบแทนเพิ่มเติมจากดัชนีอ้างอิง
- มีความคุ้มครองชีวิตตามเงื่อนไขของกรมธรรม์
จึงเหมาะกับคนที่มองเรื่องภาษีควบคู่กับการเตรียมเงินในระยะกลางถึงยาว และสามารถรับภาระเบี้ยตามระยะเวลาที่กำหนดได้
แบบประกันที่มีผลตอบแทนอ้างอิงดัชนีไม่ได้หมายความว่าผลตอบแทนส่วนดังกล่าวจะได้รับการการันตีทั้งหมด ผู้ซื้อควรศึกษาวิธีคำนวณผลประโยชน์ ดัชนีอ้างอิง เงื่อนไขการรับผลประโยชน์ และรายละเอียดในกรมธรรม์ประกอบการตัดสินใจ
สำหรับมือใหม่จึงอาจคิดง่าย ๆ ว่า ถ้าเป้าหมายคือ อยากมีเงินก้อนในอนาคต ต้องการความคุ้มครองชีวิต และใช้สิทธิลดหย่อนภาษี ประกันชีวิตแบบสะสมทรัพย์ก็เป็นหนึ่งในทางเลือกที่ควรนำมาเปรียบเทียบกับทางเลือกอื่น
อยากอัปเวล “ค่ารักษา” เลือกประกันสุขภาพลดหย่อนภาษี
อีกเรื่องที่ไม่ควรมองข้ามคือสุขภาพ เพราะต่อให้เรามีเงินเก็บหรือวางแผนเกษียณไว้แล้ว ค่าใช้จ่ายจากการเจ็บป่วยก็สามารถกระทบแผนการเงินได้
สำหรับผู้ที่กำลังพิจารณา ประกันสุขภาพลดหย่อนภาษี เบี้ยประกันสุขภาพของตนเองสามารถใช้สิทธิลดหย่อนได้ตามจำนวนที่จ่ายจริง สูงสุด 25,000 บาท และเมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องเป็นไปตามวงเงินและหลักเกณฑ์ที่กรมสรรพากรกำหนด
ดังนั้น ถ้าความกังวลอันดับแรกของมือใหม่ คือ “ถ้าเจ็บป่วยขึ้นมา เงินเก็บจะพอไหม?” การเริ่มจากสำรวจความคุ้มครองที่ตัวเองมีอยู่ก่อน เช่น ประกันกลุ่มของบริษัท สิทธิประกันสังคม หรือประกันสุขภาพที่มีอยู่ แล้วค่อยดูว่ายังมีช่องว่าง (Gap) ของค่ารักษาพยาบาลตรงไหน ก็เป็นอีกวิธีที่ช่วยให้เลือกประกันได้ตรงกับชีวิตมากกว่ามองเฉพาะสิทธิลดหย่อนภาษี
โดยเฉพาะฟรีแลนซ์ ครีเอเตอร์ และอาชีพอิสระที่มีรายได้จากงานอิสระเพียงทางเดียว ซึ่งอาจไม่มีสวัสดิการประกันกลุ่มจากนายจ้างเหมือนพนักงานประจำ การวางแผนรับมือค่ารักษาพยาบาลด้วยตัวเองจึงเป็นอีกเรื่องที่ควรให้ความสำคัญ
ลองเริ่มจากเช็กสิทธิด้านสุขภาพที่มีอยู่ แล้วประเมินว่า หากต้องเข้ารักษาตัวจริง ค่าใช้จ่ายส่วนไหนที่ต้องรับผิดชอบเอง เพื่อพิจารณาความคุ้มครองเพิ่มเติมให้เหมาะกับงบและความต้องการ อย่าเลือกประกันเพียงเพราะลดหย่อนภาษีได้ แต่เลือกให้ช่วยอุดช่องว่างด้านสุขภาพและการเงินที่เรามีอยู่จริง
เป้าหมายไหน? ลองเริ่มมองจากตรงนั้น
อยากเตรียมรายได้หลังเกษียณ → มองประกันบำนาญ
อยากเตรียมเงินก้อนในอนาคต → มองประกันชีวิตแบบสะสมทรัพย์
อยากเตรียมรับมือค่ารักษาพยาบาล → มองประกันสุขภาพ
ไม่มีคำตอบว่าแบบไหนดีที่สุดสำหรับทุกคน เพราะคนเงินเดือนเท่ากันก็อาจมีเป้าหมาย ภาระ และงบประมาณไม่เหมือนกัน สิ่งสำคัญคือเลือกให้ตอบโจทย์สิ่งที่เราต้องการจริง ๆ และสามารถรับผิดชอบเบี้ยประกันในระยะยาวได้
อัปเวลแรกไม่ต้องเริ่มให้สุด เริ่มจากแผนประกันที่เหมาะกับเราก่อน
การวางแผนลดหย่อนภาษีสำหรับมือใหม่ไม่จำเป็นต้องเริ่มจากสูตรซับซ้อน หรือพยายามใช้ทุกสิทธิให้เต็มตั้งแต่ปีแรก สิ่งสำคัญกว่าคือการรู้จักภาพการเงินของตัวเองให้ชัดขึ้น
เริ่มจากเช็กว่าปีนี้มีรายได้ทั้งหมดเท่าไร มีรายได้จากเงินเดือนเพียงทางเดียว หรือมีรายได้จากฟรีแลนซ์ ครีเอเตอร์ และช่องทางอื่นเพิ่มเข้ามา จากนั้นสำรวจสิทธิลดหย่อนที่มีอยู่ ประเมินงบที่สามารถจ่ายได้ และถามตัวเองว่าเป้าหมายไหนที่อยากเริ่มเตรียมก่อน
สำหรับ SINK เป้าหมายอาจเป็นการสร้างความมั่นคงให้ตัวเองในวันที่ไม่มีรายได้จากการทำงาน ส่วน DINK อาจเป็นการออกแบบอนาคตร่วมกัน ทั้งเรื่องเกษียณ สุขภาพ และเงินก้อน ขณะที่มนุษย์เงินเดือนหรือคนมีรายได้หลายทางก็สามารถใช้จังหวะการวางแผนภาษีเป็นโอกาสกลับมาจัดระเบียบการเงินของตัวเองได้เช่นกัน
หากกำลังมองหา ประกันลดหย่อนภาษี ก็สามารถเลือกตามเป้าหมายได้ เช่น ประกันบำนาญ เฟล็กซี่ รีไทร์ 90/5 สำหรับคนที่ต้องการเตรียมรายได้หลังเกษียณ หรือ เมืองไทย สมาร์ท อินเด็กซ์ 15/6 (Global) สำหรับคนที่ต้องการวางแผนเงินก้อนในอนาคตควบคู่กับความคุ้มครองชีวิต รวมถึงประกันสุขภาพสำหรับผู้ที่ต้องการเตรียมรับมือกับค่ารักษาพยาบาล
เพราะการอัปเวลเรื่องภาษี ไม่ได้หมายถึงการใช้สิทธิให้มากที่สุดเสมอไป แต่อาจหมายถึงการเริ่มใช้สิทธิที่มี ให้เหมาะกับรายได้ เป้าหมาย และชีวิตของเรามากที่สุด
และการวางแผนลดหย่อนภาษีก็ไม่จำเป็นต้องรอให้ถึงช่วงปลายปี หากรู้รายได้โดยประมาณและเป้าหมายของตัวเองแล้ว ก็สามารถเริ่มสำรวจสิทธิและวางแผนล่วงหน้าได้ตั้งแต่วันนี้ เพื่อให้มีเวลาเลือกทางเลือกที่เหมาะกับตัวเองมากขึ้น
ใครที่กำลังคิดว่า ควรซื้อประกันลดหย่อนภาษีตอนไหน และจำเป็นต้องรอปลายปีหรือไม่ สามารถอ่านต่อได้ที่ ซื้อประกันลดหย่อนภาษี 2569 ไม่ต้องรอปลายปี เริ่มวางแผนตอนไหนดี?
- การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัทฯ
- เงื่อนไขเป็นไปตามที่ บมจ.เมืองไทยประกันชีวิตและธนาคารกำหนด
- เบี้ยประกันภัยสามารถนำไปใช้สิทธิลดหย่อนภาษีได้ ทั้งนี้ หลักเกณฑ์เป็นไปตามที่กรมสรรพากรกำหนด
- สำหรับการลดหย่อนภาษีด้วยประกันแบบบำนาญสามารถใช้ลดหย่อนภาษีได้สูงสุด 300,000 บาท โดยใช้สิทธิลดหย่อนเบี้ยประกันชีวิตทั่วไปก่อน หากเบี้ยประกันชีวิตทั่วไปยังไม่มีหรือยังไม่เกิน 100,000 บาท ให้นำเบี้ยประกันชีวิตแบบบำนาญไปใช้สิทธิลดหย่อนให้เต็มจำนวน 100,000 บาท แล้วจึงนำเบี้ยประกันส่วนที่เหลือไปใช้สิทธิลดหย่อนเบี้ยประกันชีวิตแบบบำนาญสูงสุด 15% ของเงินได้ แต่ไม่เกิน 200,000 บาท
- โปรดศึกษารายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจทำประกันภัย
ที่มา : สืบค้นเมื่อวันที่ 10/09/69
🔖 กรมสรรพากร
🔖 กรมสรรพากร
🔖 IACC Professional: Tax Guide for Influencer Thailand
🔖 SET
🔖 Blockdit